Facture électronique auto-entrepreneur : calendrier 2026-2027 et checklist

Facture électronique auto-entrepreneur : ce qui change depuis le 1er septembre 2026

Dans Business web

Vous êtes webdesigner, développeur ou graphiste en micro-entreprise ? Depuis le 1er septembre 2026, vous êtes concerné par la facture électronique. Oui, vous aussi, même sans TVA.

Rassurez-vous : vous n’avez pas encore à changer votre façon de facturer vos clients. Mais vous devez déjà pouvoir recevoir les factures électroniques de vos fournisseurs. Et dans moins d’un an, le 1er septembre 2027, ce sera au tour de vos propres factures.

Nous avons repris les textes officiels (service-public, impots.gouv, ministère de l’Économie, loi de finances 2026) pour en tirer l’essentiel. Voici le calendrier, ce qui change pour un freelance du web, les sanctions et une checklist pour être prêt sans stress.
L’essentiel en 30 secondes

  • Depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques. Toutes les entreprises sont concernées, micro-entreprises comprises, même en franchise de TVA.
  • L’émission arrive le 1er septembre 2027. Vos factures à vos clients professionnels français devront passer par une plateforme agréée, dans un format structuré.
  • Un PDF envoyé par e-mail ne suffira plus pour ces factures entre professionnels.
  • Quatre nouvelles mentions apparaissent, dont le numéro SIREN de votre client.
  • Les amendes existent, mais restent encadrées : 50 € par facture non conforme, plafonnés à 15 000 € par an, et aucune sanction pour une première erreur corrigée rapidement.

Ce qui a changé le 1er septembre 2026

Votre entreprise doit pouvoir recevoir des factures électroniques. C’est la seule obligation déjà en vigueur pour une micro-entreprise.

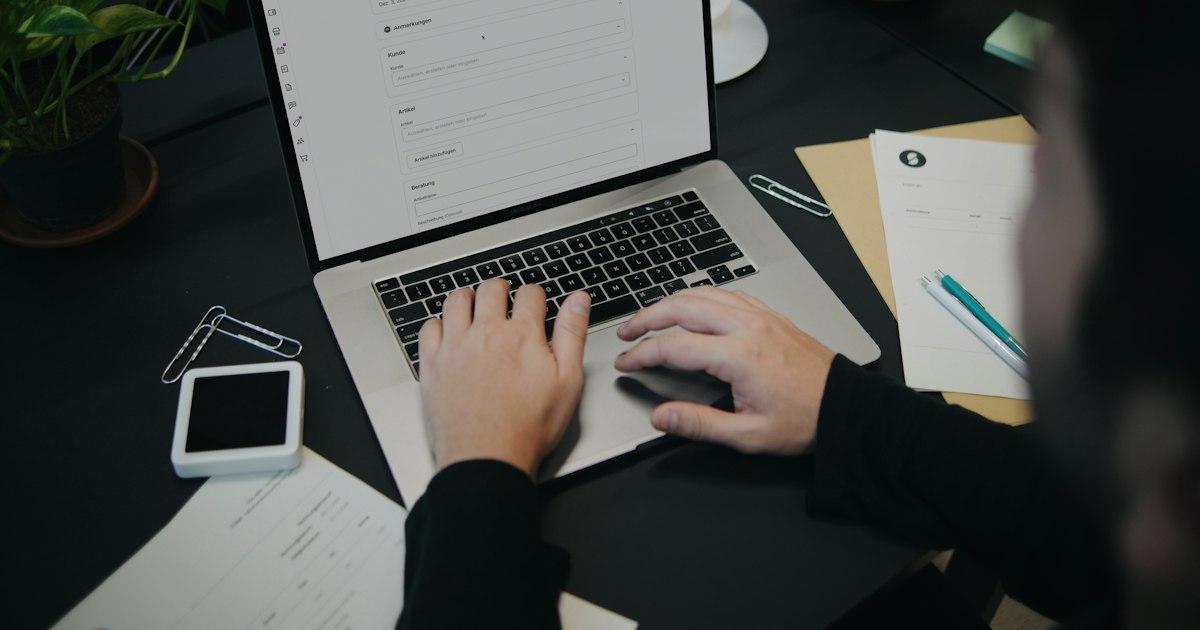
Freelance qui saisit une facture électronique dans un logiciel de facturation sur son ordinateur portable
Depuis le 1er septembre 2026, chaque micro-entreprise doit pouvoir recevoir des factures électroniques. Photo : SumUp sur Unsplash

Concrètement, vos fournisseurs (hébergeur, éditeur de logiciel, imprimeur, sous-traitant) pourront vous envoyer leurs factures par une plateforme agréée. Vous devez en avoir une pour les recevoir.

La franchise en base de TVA ne vous dispense pas. Vous ne facturez pas la TVA, mais vous restez une entreprise assujettie : la réforme vous concerne.

Le gouvernement n’a pas reporté la date. Le ministre a parlé d’« un coup d’envoi, et non une date couperet » : une phase de tolérance couvre la fin de l’année 2026 pour les entreprises de bonne foi, mais elle ne suspend pas l’obligation.

À retenir : depuis le 1er septembre 2026, vous devez avoir une plateforme agréée pour recevoir vos factures.

Le calendrier complet 2026-2027

Tout tient en deux dates.

DateRéceptionÉmission
1er septembre 2026Toutes les entreprises, micro-entreprises comprisesGrandes entreprises et ETI
1er septembre 2027Toutes les entreprisesPME et micro-entreprises

En clair, pour un auto-entrepreneur :

  • depuis le 1er septembre 2026 : recevoir les factures électroniques de vos fournisseurs ;
  • à partir du 1er septembre 2027 : émettre vos factures en électronique et transmettre certaines données à l’administration (le e-reporting).

À retenir : vous avez jusqu’au 1er septembre 2027 pour adapter vos propres factures. Profitez-en pour vous organiser sans urgence.

Ce que vous devez faire dès maintenant

Trois actions suffisent pour être en règle aujourd’hui.

1. Choisir une plateforme agréée

Les plateformes agréées sont immatriculées par l’administration fiscale. Leur liste officielle est publiée sur impots.gouv.fr. Beaucoup de logiciels de facturation en intègrent une, ce qui évite d’ouvrir un compte à part.

Prenez le temps de comparer : prix, ergonomie, export comptable, hébergement des données. Notre sélection de 10 logiciels de facturation vous donne une première base.

2. Vérifier votre adresse de réception

Votre plateforme inscrit votre entreprise dans l’annuaire national de la facturation électronique. C’est là que vos fournisseurs trouvent où vous envoyer leurs factures. Au lancement, plus de 4 millions d’entreprises y avaient déjà déclaré leur adresse de réception.

3. Mettre de l’ordre dans vos données

Profitez-en pour fiabiliser votre fichier clients : SIREN, SIRET, adresse de facturation exacte. Ces informations deviendront obligatoires sur vos factures en 2027.

À retenir : une plateforme agréée, une adresse dans l’annuaire, un fichier clients propre. Vous êtes en règle.

Septembre 2027 : vos factures changent de forme

Vos factures à vos clients professionnels français devront être électroniques et structurées. Une facture électronique n’est pas un PDF : c’est un fichier qu’un logiciel peut lire automatiquement.

Trois formats autorisés

  • Factur-X : un PDF lisible qui embarque les données en XML. Le plus simple à adopter pour un indépendant.
  • UBL et CII : des formats 100 % données, surtout utilisés par les grandes structures.

Votre logiciel de facturation s’en charge pour vous : vous continuez à remplir votre facture comme avant.

Quatre nouvelles mentions

MentionQuand l’ajouter
Numéro SIREN du clientQuand votre client est une entreprise
Adresse de livraisonSi elle diffère de l’adresse du client
Nature de l’opérationBiens, services, ou les deux
« Option pour le paiement de la taxe d’après les débits »Seulement si vous avez choisi cette option

Pour un webdesigner, la nature de l’opération sera presque toujours « prestation de services ». La mention de franchise de TVA reste, elle, obligatoire.

À retenir : en 2027, votre facture passe par une plateforme agréée, dans un format structuré, avec quatre mentions de plus.

Clients pros, étrangers, particuliers : votre cas de freelance

Tout dépend de qui vous facturez. Un freelance du web a souvent les trois types de clients.

Votre clientÀ partir du 1er septembre 2027
Entreprise ou association assujettie en FranceFacture électronique par plateforme agréée
Client professionnel à l’étrangerPas de facture électronique imposée, mais transmission de données (e-reporting)
ParticulierFacture classique, mais transmission de données (e-reporting) selon les opérations

Le e-reporting consiste à transmettre à l’administration un résumé de certaines opérations. Votre plateforme ou votre logiciel peut le faire automatiquement.

Un exemple : vous refaites le site d’une boulangerie lyonnaise, d’un client belge et d’une photographe qui vend ses tirages en ligne. La première facture passera par la plateforme. Les deux autres donneront lieu à une simple transmission de données.

À retenir : clients français professionnels, facture électronique. Autres clients, e-reporting.

Les sanctions prévues

Les amendes existent, mais l’administration laisse le temps de se corriger. Elles sont fixées par la loi de finances pour 2026.

ManquementAmende
Facture non émise en électronique50 € par facture, 15 000 € maximum par an
Pas de plateforme pour recevoirMise en demeure, puis 500 €, puis 1 000 € tous les 3 mois
Données non transmises (e-reporting)500 € par transmission, 15 000 € maximum par an

Bonne nouvelle : aucune sanction pour une première erreur sur l’année en cours et les trois années précédentes, si vous la corrigez spontanément ou dans les 30 jours suivant la demande de l’administration.

À retenir : les sanctions visent ceux qui ignorent la réforme, pas ceux qui se trompent une fois.

La checklist en 8 points

#ActionÉchéance
1Choisir une plateforme agréée ou un logiciel qui en intègre uneDès maintenant
2Vérifier votre inscription dans l’annuaire de réceptionDès maintenant
3Récupérer le SIREN de chacun de vos clients professionnelsD’ici 2027
4Classer vos clients : France pro, étranger, particuliersD’ici 2027
5Adapter votre modèle de facture aux 4 nouvelles mentionsAvant septembre 2027
6Tester l’émission d’une facture Factur-XPrintemps 2027
7Vérifier que l’e-reporting est automatiséAvant septembre 2027
8Ranger vos notes de frais et justificatifs au même endroitDès maintenant

Pour le dernier point, un outil de notes de frais vous fera gagner un temps précieux au moment de la déclaration.

À retenir : deux actions maintenant, six d’ici l’été 2027.

Le bon outil pour ne plus y penser

Le plus simple est de confier la réforme à votre logiciel de facturation. Il émet les bons formats, ajoute les mentions et transmet les données sans que vous ayez à y penser.

Wuro, le logiciel de devis et de facturation français, intègre une plateforme agréée (SuperPDP). Réception, émission en Factur-X, e-reporting et suivi du statut de chaque facture se font au même endroit, avec des données hébergées en France. Une offre gratuite permet de le tester.

Pour aller plus loin dans l’organisation de votre activité, consultez aussi nos outils de gestion d’entreprise et notre guide pour fixer vos tarifs en freelance.

À retenir : un logiciel compatible fait 90 % du travail de mise en conformité.

Facture électronique : définition

Une facture électronique est une facture émise, transmise et reçue sous forme de données structurées (formats Factur-X, UBL ou CII), via une plateforme agréée par l’administration fiscale. Elle se distingue d’un simple PDF envoyé par e-mail, que la réforme ne considère pas comme une facture électronique pour les échanges entre entreprises françaises. En France, la réception est obligatoire pour toutes les entreprises depuis le 1er septembre 2026, et l’émission le sera pour les micro-entreprises au 1er septembre 2027.

FAQ : facture électronique et auto-entrepreneur

Oui. Il doit pouvoir les recevoir depuis le 1er septembre 2026, et les émettre à partir du 1er septembre 2027 pour ses clients professionnels en France.

Non. Une micro-entreprise en franchise de TVA reste assujettie. Elle est donc concernée par la réception dès 2026 et par l’émission en 2027.

Jusqu’au 31 août 2027, oui. Ensuite, un PDF envoyé par e-mail ne suffira plus pour les factures à des clients professionnels français. Le format Factur-X, qui combine un PDF et des données, sera la solution la plus simple.

Cela dépend de l’offre. Certaines plateformes et certains logiciels de facturation proposent des formules gratuites ou une option à quelques euros par mois. Comparez avant de choisir.

Une amende de 50 € par facture non conforme, plafonnée à 15 000 € par an. Une première erreur n’est pas sanctionnée si elle est corrigée spontanément ou dans les 30 jours.

Sources

Votre activité de freelance, plus simple à gérer.

Facturation, tarifs, outils : retrouvez tous nos conseils dans la rubrique Business.

Voir les articles Business

Aller plus loin

Pour aller plus loin, voici des ressources qui pourraient vous intéresser :